Türk Fintek Sektöründe Yeni Dönem: Güven Yeniden Sağlandı, Gözler Yapay Zekâ ve Küresel Pazarlarda. Peki Türk Fintek Şirketleri Yurt Dışına Nasıl Açılabilir? Türkiye’nin fintek sektörü reel yüzde 30 büyürken yeni dönemin gündemini teknoloji yatırımları, denetlenebilir yapay zekâ, yeni lisanslar ve yurt dışına açılım oluşturuyor. Peki Türk Fintek Şirketleri Yurt Dışına Nasıl Açılabilir?
Startup Gazetesi İçerik
- 1 Fintek Ekosisteminde Büyümenin Yeni Rotası Belirleniyor
- 2 Düzenleme ve Denetim, Sektöre Duyulan Güveni Güçlendiriyor
- 3 Yeni Lisanslı Oyuncular İnovasyonun Önünü Açabilir
- 4 Girişimlerin Pazara Erişimi ve Maliyetler Tartışılıyor
- 5 Türkiye’nin Finansal Teknoloji Birikimi Yurt Dışına Taşınabilir
- 6 Bankalar ve Fintekler Arasındaki Rekabet Değişiyor
- 7 Müşteri Sayısından Çok Müşteri Hareketliliği Önem Kazanıyor
- 8 Küresel Ödeme Ağları Arasında Köprü Kurma Hedefi
- 9 Yapay Zekâ Yatırımlarında Gerçek Kullanım ve Ölçülebilir Sonuç Dönemi
- 10 Güvenli Bulut ve Denetlenebilir Yapay Zekâ Finansın Yeni Altyapısını Oluşturuyor
- 11 Türk Fintek Ekosistemini Önümüzdeki Dönemde Ne Bekliyor?
- 12 Sıkça Sorulan Sorular
- 12.1 Türkiye fintek sektörünün büyüklüğü ve büyüme performansı nasıl?
- 12.2 Fintek sektöründe güven neden yeniden gündeme geldi?
- 12.3 Yeni lisanslı fintek şirketleri sektöre ne kazandırabilir?
- 12.4 Fintek şirketleri küçük işletmelere nasıl katkı sağlıyor?
- 12.5 Yapay zekâ fintek sektöründe hangi alanlarda kullanılabilir?
- 12.6 Finansal kararlarda yapay zekânın açıklanabilir olması neden önemli?
- 12.7 Açık bankacılık ve servis bankacılığı ne işe yarıyor?
- 12.8 Türk fintek şirketleri yurt dışına nasıl açılabilir?
- 12.9 Fintek sektöründe güvenli bulut altyapısı neden önemli?
- 12.10 Yapay zekâ kullanımı fintek şirketlerinin maliyetlerini nasıl etkileyebilir?
Fintek Ekosisteminde Büyümenin Yeni Rotası Belirleniyor
Türkiye’nin finansal teknoloji ekosistemi, güçlü ödeme altyapısı ve büyüyen dijital işlem hacmiyle yeni bir gelişim dönemine giriyor. Sektör temsilcileri, son dönemde uygulamaya alınan düzenleme ve denetim adımlarının finansal teknoloji kuruluşlarına duyulan güveni yeniden güçlendirdiğini belirtirken, bundan sonraki büyümenin yalnızca işlem hacmiyle sınırlı kalmayacağına dikkat çekiyor. Teknolojik yenilikler, yapay zekâ uygulamaları, yeni lisanslı şirketlerin pazara katılması ve Türk fintek şirketlerinin uluslararası pazarlarda daha görünür hâle gelmesi, sektörün öncelikli gündem maddeleri arasında bulunuyor.
Türkiye’nin kartlı ödemelerde ve e-ticarette ulaştığı ölçek, bu dönüşüm için önemli bir temel oluşturuyor. Odin Financial Genel Müdürü Ömer Ünsal’ın paylaştığı verilere göre Türkiye, yaklaşık 625 milyar dolarlık kart pazarıyla dünyada 11’inci, e-ticaret ödemelerinde ise 13’üncü sırada yer alıyor. Fintek sektörünün enflasyonun üzerinde reel olarak yüzde 30 büyümesi de ekosistemin gelişim hızını ortaya koyuyor.
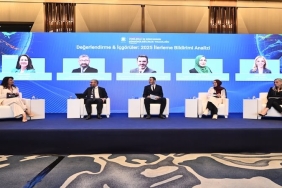
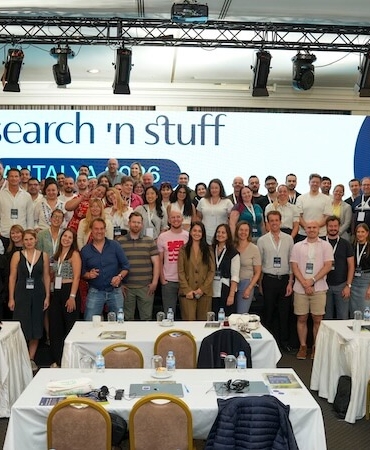
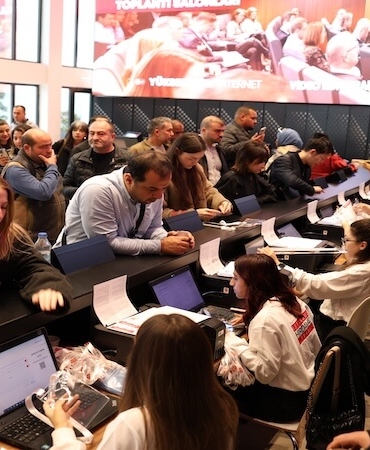
Sektörün geleceğine ilişkin değerlendirmeler, DT Cloud’un ev sahipliğinde düzenlenen Fintech Yuvarlak Masa Toplantısı’nda ele alındı. TBS Investment & Management’tan Tunç Berkman’ın moderatörlüğünde gerçekleştirilen toplantıda fintek ve ödeme dünyasının yöneticileri bir araya geldi. Görüşmelerde düzenlemelerin sektöre etkisi, bankalarla artan rekabet, girişimlerin pazara erişimi, yapay zekânın finansal süreçlerdeki rolü ve teknoloji altyapısının güvenliği öne çıktı.
Düzenleme ve Denetim, Sektöre Duyulan Güveni Güçlendiriyor
Türkiye Fintek Derneği Kurucusu ve Yönetim Kurulu Üyesi Kutay Yalınkılınç, finansal teknoloji alanındaki düzenlemelerin yalnızca riskleri sınırlandıran kurallar olarak değerlendirilmemesi gerektiğini belirtiyor. Yalınkılınç’a göre düzenleyici çerçevenin temel işlevlerinden biri kullanıcıları korumak olsa da yenilikçi iş modellerinin gelişmesini sağlayacak bir ortamın oluşturulması da önem taşıyor.
Fintek ekosisteminin yalnızca lisanslı ödeme kuruluşlarından ibaret olmadığını vurgulayan Yalınkılınç, finansal yazılım ve teknoloji altyapısı geliştiren şirketlerin de sektörün önemli parçaları arasında bulunduğuna dikkat çekiyor. Türkiye’nin finans alanındaki birikiminin teknolojik yetkinlikle birleştirilerek uluslararası pazarlara taşınması gerektiğini ifade eden Yalınkılınç, Avrupa’daki sektör toplantılarında yapay zekâ ve mevzuata uyum konularının giderek daha fazla gündeme geldiğini aktarıyor.
Bu gelişmeler, finansal teknoloji şirketlerinin yalnızca ürün geliştirme ve müşteri kazanımına odaklanmasının yeterli olmayacağını gösteriyor. Şirketlerin faaliyetlerini düzenleyici gerekliliklerle uyumlu biçimde yürütmesi, kullanıcı verilerini koruması ve sistemlerini denetlenebilir şekilde tasarlaması da rekabetin önemli unsurları hâline geliyor.
Yalınkılınç, düzenleyici kurumlarla sektör temsilcileri arasındaki iletişimin daha düzenli ve sürekli olması gerektiğini savunuyor. Böyle bir iletişimin hem kuralların sahadaki etkilerinin daha iyi anlaşılmasına hem de yenilikçi çözümlerin uygun çerçevede geliştirilebilmesine katkı sağlayabileceği değerlendiriliyor.
Yeni Lisanslı Oyuncular İnovasyonun Önünü Açabilir
Ödeal CEO’su Fevzi Güngör, sektörde geçmişte yaşanan olumsuzlukların kalıcı bir güven kaybına dönüşmek yerine daha sıkı kontrol ihtiyacını görünür hâle getirdiğini düşünüyor. Güngör’e göre sorunlu uygulamalara hızlı müdahale edilmesi ve faaliyete başlayan şirketlerin daha yakından izlenmesi, ekosistemin sağlıklı biçimde büyümesi açısından önem taşıyor.
Güngör, güven ortamının güçlenmesinden sonraki aşamada yeni lisanslı oyuncuların sektöre katılmasının önem kazanacağını belirtiyor. Pazara giren şirketlerin sürdürülebilir olabilmek için mevcut çözümlerden ayrışan ürünler geliştirmesi gerektiğine dikkat çeken Güngör, rekabetin yeni hizmetlerin ve farklı iş modellerinin ortaya çıkmasını hızlandırabileceğini ifade ediyor.
Fintek şirketlerinin özellikle küçük işletmelerin günlük finansal işlemlerini kolaylaştırma konusunda önemli bir rol üstlendiğini belirten Güngör, yeni bir butik açan işletmecinin karşılaştığı sorunları örnek gösteriyor. İşletmecinin farklı bankalardan POS cihazları edinmesi, değişen komisyon oranlarını takip etmesi, gün sonu kayıtlarını karşılaştırması ve hesabına geçen ödemeleri kontrol etmesi gerekebiliyor. Birden fazla sistemin yönetilmesi, küçük işletmeler için zaman ve operasyon maliyeti yaratıyor.
Fintek çözümleri bu süreçleri tek bir noktada birleştirerek işletmelerin finansal operasyonlarını daha kolay yönetmesine yardımcı olabiliyor. Güngör’e göre fırsatlar yalnızca satış noktasındaki ödeme işlemleriyle de sınırlı değil. Bakkaldan dağıtıcıya, oradan üreticiye uzanan tedarik zincirindeki tahsilat ve ödeme süreçleri de yeni çözümler geliştirilebilecek alanlar arasında yer alıyor.
Güngör, yapay zekâ konusunda ise finans sektöründe kullanılan her otomasyonun yeni nesil yapay zekâ olarak değerlendirilmemesi gerektiğini hatırlatıyor. Geçmişte makine öğrenmesi olarak adlandırılan bazı uygulamaların aslında önceden tanımlanmış kural setleriyle çalıştığını belirten Güngör, üretken yapay zekânın esnekliğinin kararların sonradan incelenmesini ve açıklanmasını zorlaştırabileceğine dikkat çekiyor.
Girişimlerin Pazara Erişimi ve Maliyetler Tartışılıyor
Fingate.io Kurucu Ortağı ve CEO’su Alper Akcan, finansal teknoloji ekosisteminde geçmişte yaşanan temel sorunlardan birinin denetim eksikliği olduğunu belirtiyor. Akcan’a göre düzenlemeler mevcut olsa da denetimin yeterince etkin uygulanmadığı dönemler yaşandı. Denetim mekanizmalarının güçlenmesiyle birlikte sektöre duyulan güvenin yeniden kurulması için önemli bir adım atıldı.
Bununla birlikte finansal teknoloji girişimlerinin önünde hâlâ yüksek kuruluş maliyetleri bulunuyor. Özellikle farklı bir iş modeli geliştiren ve çözümünü henüz küçük bir kullanıcı grubuyla sınamak isteyen ekipler için pazara giriş koşulları belirleyici olabiliyor. Akcan, yüksek maliyetlerin yenilikçi fikirlerin gerçek kullanıcılarla test edilmesini zorlaştırabileceğine işaret ediyor.
Akcan’ın üzerinde durduğu alanlardan biri de açık bankacılık ve servis bankacılığı uygulamaları. Bu modeller, finansal hizmetlerin kullanıcıların ihtiyaç duyduğu anda ve işlem bağlamında sunulabilmesini mümkün kılıyor. Örneğin beyaz eşya satın alan bir tüketicinin finansmana aynı satın alma sürecinde erişebilmesi, finansal hizmetlerin farklı sektörlerdeki müşteri deneyimine entegre edilmesine örnek oluşturuyor.
Akcan’a göre bir fintek şirketinin uzun vadede ayakta kalabilmesi için sunduğu çözümün değerini açık biçimde ortaya koyması gerekiyor. Geliştirilen ürünün kullanıcıya, işletmeye ve bankaya ne kazandırdığı somut biçimde gösterilebildiğinde iş modelinin sürdürülebilirliği de daha anlaşılır hâle geliyor.
Türkiye’nin Finansal Teknoloji Birikimi Yurt Dışına Taşınabilir
Odin Financial Genel Müdürü Ömer Ünsal, Türkiye’nin kartlı ödeme ve e-ticaret alanındaki konumunun fintek sektörü için güçlü bir başlangıç noktası oluşturduğunu belirtiyor. Yaklaşık 625 milyar dolarlık kart pazarıyla dünyada 11’inci sırada bulunan Türkiye, e-ticaret ödemelerinde de 13’üncü sırada yer alıyor. Ünsal’ın paylaştığı verilere göre fintek sektörünün reel büyümesi yüzde 30 seviyesinde bulunuyor.
Ünsal, ekosistemin ödeme kuruluşlarının ötesine geçerek dijital kredi çözümleri, temel bankacılık sistemleri ve yurt dışındaki müşterilere hizmet sunan finansal yazılım şirketleriyle genişlediğini vurguluyor. Bu çeşitlenme, Türkiye’de geliştirilen teknoloji ve finans uzmanlığının farklı pazarlara taşınabilmesi açısından fırsatlar yaratıyor.
Yabancı yatırımcıların Türk teknoloji şirketlerine ilgisinin devam ettiğini belirten Ünsal, yatırım kararlarında yalnızca büyüme potansiyelinin değerlendirilmediğine dikkat çekiyor. Kurumsal yönetim kalitesi, şeffaflık, döviz bazında gelir yaratma kapasitesi ve makroekonomik dalgalanmalara karşı dayanıklılık da yatırımcıların önem verdiği ölçütler arasında bulunuyor.
Bu nedenle uluslararası büyüme hedefleyen fintek şirketlerinin güçlü bir ürün geliştirmesinin yanında, faaliyetlerini ölçeklendirebilecek bir yönetim yapısı oluşturması da gerekiyor. Farklı ülkelerdeki mevzuatlara uyum sağlamak, yerel ödeme altyapılarıyla bağlantı kurmak ve gelir kaynaklarını çeşitlendirmek, sınır ötesi büyümenin temel başlıkları arasında öne çıkıyor.
Bankalar ve Fintekler Arasındaki Rekabet Değişiyor
DenizPay CEO’su Yalın Özcan, Türkiye’nin bankacılık ve ödeme teknolojileri alanında güçlü bir deneyime sahip olduğunu belirtiyor. Taksitli ve temassız ödeme gibi uygulamaların Türkiye’de erken dönemde gelişmesinin, ülkenin finansal teknoloji alanındaki birikimini ortaya koyduğunu ifade ediyor.
Özcan’a göre fintek şirketleri, geleneksel bankacılık kanallarının ulaşmakta zorlandığı küçük işletmelere erişerek önemli bir ihtiyaca yanıt verdi. POS edinme ve hesap açma gibi süreçlerin kolaylaştırılması, küçük ölçekli işletmelerin dijital finansal hizmetlere erişimini hızlandırdı.
İlk dönemde bankaların finansal altyapısı ile finteklerin daha çevik ürün geliştirme yaklaşımı birbirini tamamlayan unsurlar olarak öne çıktı. Ancak zaman içinde finteklerin hizmet verdiği müşteri gruplarına bankaların da yönelmesi, iki taraf arasındaki rekabeti artırdı.
Bu dönüşüm, sektörün geleceğinde yalnızca teknoloji geliştirmenin değil, müşteriye daha iyi bir deneyim sunmanın da belirleyici olacağını gösteriyor. Bankalar güçlü müşteri tabanları, finansal kaynakları ve mevcut altyapılarıyla öne çıkarken fintekler kullanım kolaylığı, hızlı ürün geliştirme ve belirli ihtiyaçlara odaklanan çözümlerle farklılaşabiliyor.
Müşteri Sayısından Çok Müşteri Hareketliliği Önem Kazanıyor
ColendiBank Kurucu Ortağı ve CEO’su Deniz Devrim Cengiz, Türkiye’de tasarruf oranının yüzde 10 seviyesinde bulunmasının POS işlemleri ve çevrimiçi harcamaların büyümesi açısından etkili olduğunu belirtiyor. Bununla birlikte bankaların da fintek pazarına daha güçlü biçimde katılması, rekabetin yoğunlaşmasına yol açıyor.
Cengiz’e göre finansal ürünlerde yalnızca faiz avantajıyla müşteri kazanmak, uzun vadeli bir ilişki kurmak için yeterli değil. Bir müşterinin belirli bir dönemde sunduğu avantaj nedeniyle tercih ettiği hizmetten, başka bir kurum daha cazip koşullar sunduğunda ayrılması mümkün. Bu nedenle sürdürülebilir müşteri ilişkisinin merkezinde güven bulunuyor.
Cengiz, başarı ölçümünde toplam müşteri sayısından ziyade müşterilerin hizmeti ne ölçüde aktif kullandığına bakılması gerektiğini savunuyor. Müşteri hareketliliği, kullanıcıların bir finansal ürünü yalnızca denemekle kalmayıp günlük işlemlerinde ne kadar benimsediğini anlamak açısından önemli bir gösterge olarak değerlendiriliyor.
Güvenin güçlenmesinde kararların anlaşılabilir olması da öne çıkıyor. Müşteri adına verilen bir kararın gerekçesi açık biçimde sunulabildiğinde kullanıcı, karşılaştığı sonucun nasıl ortaya çıktığını daha iyi değerlendirebiliyor. Özellikle otomatik sistemlerin ve yapay zekâ uygulamalarının finansal süreçlerde daha fazla yer aldığı bir dönemde, kararların açıklanabilir olması müşteri deneyiminin önemli parçalarından biri hâline geliyor.
Küresel Ödeme Ağları Arasında Köprü Kurma Hedefi
Lidio Kurucu Ortağı ve CEO’su Emre Güzer, ödeme teknolojilerinin Türkiye’de girişimciliğin gelişmesine sağladığı katkıyı geçmişte yaşadığı bir örnek üzerinden anlatıyor. Bir bankada görev yaptığı dönemde Yemeksepeti’nin ihtiyaç duyduğu çevrimiçi ödeme çözümünü sunamadıklarını belirten Güzer, bu tür ihtiyaçların karşılanmasında ödeme kuruluşlarının önemli bir boşluğu doldurduğunu ifade ediyor.
Güzer’e göre günümüzde geçerli olan sermaye gereklilikleri geçmişte de aynı düzeyde bulunsaydı, bazı girişimlerin ortaya çıkması veya büyümesi daha zor olabilirdi. Bu nedenle düzenleyici koşulların kullanıcı güvenliği ve finansal istikrarı korurken yeni iş modellerinin gelişebileceği alanı da gözetmesi gerekiyor.
Lidio’nun üzerinde çalıştığı alanlardan biri, TROY gibi yerel kart şemalarının uluslararası işletmelerde daha geniş kabul görmesi ve farklı ülkelerin yerel ödeme ağları arasında bağlantı kurulması. Güzer, Afrika ve Orta Doğu’yu bu açıdan öne çıkan pazarlar arasında gösteriyor.
Yerel ödeme ağlarının birbirine bağlanması, farklı ülkelerde faaliyet gösteren işletmelerin ödeme kabul süreçlerini kolaylaştırabilir. Ancak bu alandaki büyüme, teknik bağlantıların yanı sıra ülkelerin düzenlemelerine, güvenlik standartlarına ve ödeme sistemlerinin işleyişine uyum sağlanmasını da gerektiriyor.
Güzer ayrıca yapay zekâ araçlarının iş süreçlerinde yaygınlaşmasıyla birlikte veri güvenliğinin yeni bir boyut kazandığını vurguluyor. Çalışanların hangi verileri hangi yapay zekâ sistemlerine aktardığı, şirketlerin bilgi güvenliği açısından dikkatle yönetmesi gereken konular arasında yer alıyor.
Yapay Zekâ Yatırımlarında Gerçek Kullanım ve Ölçülebilir Sonuç Dönemi
Finberg Yatırım ve Strateji Direktörü Gaye Ör, finansal teknoloji girişimlerinin önündeki lisans, sermaye ve operasyon gerekliliklerinin erken aşamadaki ekipleri zorlayabildiğini belirtiyor. Özellikle ürününü az sayıda kullanıcıyla test ederek geliştirmek isteyen girişimler, daha ilk aşamada yüksek maliyetlerle karşılaşabiliyor.
Ör, çalışanların bireysel düzeyde yapay zekâ araçlarıyla elde ettiği verimlilik artışının şirketlerin tüm iş süreçlerine aynı ölçüde yansımadığını da ifade ediyor. Bireysel olarak hızlanan bir görev, kurum genelinde aynı oranda zaman veya maliyet tasarrufu sağlamayabiliyor. Bunun için teknolojinin iş süreçlerine uygun şekilde entegre edilmesi, sonuçların ölçülmesi ve kullanım biçiminin yeniden tasarlanması gerekiyor.
Ör’a göre iş modelini kuruluş aşamasından itibaren yapay zekâ etrafında şekillendiren girişimler önümüzdeki dönemde avantaj sağlayabilir. Ancak yalnızca yapay zekâ kullandığını söylemek, bir şirketin teknoloji açısından farklılaştığını kanıtlamıyor. Yatırımcıların gerçek kullanım senaryolarını, elde edilen sonuçları ve bu sonuçların sürdürülebilirliğini incelemesi önem taşıyor.
Fintek şirketleri açısından yapay zekânın değeri; müşteri taleplerini daha iyi anlamak, finansal süreçleri desteklemek, operasyonları iyileştirmek ve karar süreçlerine katkı sunmak gibi alanlarda ortaya çıkabilir. Bununla birlikte finansal kararların güvenilir, izlenebilir ve mevzuata uyumlu biçimde yürütülmesi gerekiyor.
Güvenli Bulut ve Denetlenebilir Yapay Zekâ Finansın Yeni Altyapısını Oluşturuyor
Fintech Yuvarlak Masa Toplantısı’nda ortaklaşan görüşlerden biri, finansal teknolojilerin büyümesi için güvenli ve denetlenebilir bir altyapının zorunlu olduğu yönündeydi. Ödeme işlemlerinde yalnızca tahsilatın gerçekleşmesi yeterli görülmüyor; ödeme güvencesi, sistemlerin kesintisiz çalışması ve operasyonların sürdürülebilirliği de önem kazanıyor.
DT Cloud CCO’su Orkan Aytulun, ticari işlemlerde tahsilat süreçlerinin yanı sıra ödeme güvencesi ve iş sürekliliğinin de dikkate alınması gerektiğini vurguladı. Finansal hizmetlerin dijitalleşmesiyle birlikte bu altyapının güvenilirliği, işletmelerin günlük faaliyetleri açısından daha da kritik hâle geliyor.
DT Cloud Kurucu CEO’su Tolga Dinçer ise Türkiye’nin ödeme işlemlerini gerçekleştiren uygulamalarda güçlü bir konuma ulaştığını, bir sonraki fırsatın işlem verilerinin ticari kararları destekleyecek bilgiye dönüştürülmesinde bulunduğunu belirtti. Dinçer, bu yaklaşımı “işlem zekâsı” olarak tanımlıyor.
Dinçer’in değerlendirmesine göre finans gibi yoğun düzenlemelere tabi bir alanda yapay zekâ sistemlerinin kalıcı değer üretebilmesi için kararların gerekçelerini açıklayabilmesi gerekiyor. Örneğin kredi başvurusu reddedilen bir müşterinin dosyası aylar sonra düzenleyici kurum tarafından incelendiğinde, kararın hangi nedenlerle verildiğinin açık biçimde ortaya konulabilmesi önemli.
Bu nedenle karar desteği sunan yapay zekâ sistemleriyle doğrudan karar veren sistemlerin farklı biçimlerde tasarlanması gerektiğini belirten Dinçer, kayıt tutma ve izlenebilirliğin sonradan eklenen özellikler olarak değil, sistem mimarisinin temel parçaları olarak ele alınması gerektiğini ifade ediyor.
Dinçer ayrıca fintek şirketlerinin gelecekte işlem başına maliyetin yanında yapay zekâ modellerinin token tüketimini ve hesaplama gücü ihtiyacını da dikkate almak zorunda kalacağını belirtiyor. Yapay zekâ uygulamalarının yaygınlaşması, yalnızca geliştirilen ürünlerin yeteneklerini değil, bu ürünlerin çalıştırılma maliyetlerini de iş modelinin bir parçası hâline getiriyor.
DT Cloud’un yaklaşımı ise verinin Türkiye’de tutulmasını, sistemler üzerindeki kontrolün ve denetim kayıtlarının da yerel düzeyde korunmasıyla birlikte ele alıyor. Şirket, veri analitiği ve modüler AI Factory çalışmalarıyla finans kuruluşlarının kendi verileri üzerinde çalışabilecek yapay zekâ kapasitesi oluşturmasına yönelik altyapılar geliştiriyor.
Türk Fintek Ekosistemini Önümüzdeki Dönemde Ne Bekliyor?
Toplantıda paylaşılan değerlendirmeler, Türkiye fintek sektörünün yeni bir büyüme aşamasında olduğunu ortaya koyuyor. Güçlü kartlı ödeme altyapısı, büyüyen e-ticaret hacmi ve finansal teknoloji alanındaki deneyim, sektörün mevcut avantajları arasında bulunuyor. Bununla birlikte gelecekteki büyümenin sürdürülebilmesi için güvenin korunması, denetim mekanizmalarının etkin çalışması ve yenilikçi girişimlerin pazara erişebilmesi önem taşıyor.
Yeni lisanslı oyuncuların pazara katılması, farklı müşteri gruplarına yönelik çözümlerin geliştirilmesi ve küçük işletmelerin finansal süreçlerinin kolaylaştırılması, ekosistemin gelişimini destekleyebilecek alanlar arasında yer alıyor. Açık bankacılık, servis bankacılığı ve dijital kredi gibi uygulamalar da finansal hizmetlerin kullanıcıların ihtiyaç duyduğu noktalara taşınmasını sağlayabilir.
Yapay zekâ tarafında ise yalnızca yeni teknolojileri kullanmak değil, bunları güvenli, ölçülebilir ve açıklanabilir biçimde iş süreçlerine entegre etmek öne çıkıyor. Finansal kararların sonradan incelenebilmesi, verinin korunması, hesaplama maliyetlerinin yönetilmesi ve sistemlerin kesintisiz çalışması şirketlerin rekabet gücünü etkileyen başlıklar hâline geliyor.
Türk fintek şirketlerinin uluslararası pazarlarda büyümesi de sektörün bir sonraki aşamasının önemli parçalarından biri. Türkiye’de oluşan finansal uzmanlığın teknolojiyle birleştirilerek farklı ülkelere taşınması, yerel ödeme ağları arasında bağlantı kurulması ve döviz bazında gelir üreten iş modellerinin geliştirilmesi yeni fırsatlar yaratabilir.
Sektör temsilcilerinin ortak mesajı, büyümenin yalnızca daha fazla işlem gerçekleştirmekten ibaret olmadığı yönünde. Kalıcı başarı; kullanıcı güveni, teknolojik yetkinlik, güçlü altyapı, düzenleyici uyum ve uluslararası rekabet kapasitesinin birlikte geliştirilmesine bağlı olacak.
Sıkça Sorulan Sorular
Türkiye fintek sektörünün büyüklüğü ve büyüme performansı nasıl?
Toplantıda paylaşılan verilere göre Türkiye yaklaşık 625 milyar dolarlık kart pazarıyla dünyada 11’inci, e-ticaret ödemelerinde ise 13’üncü sırada yer alıyor. Fintek sektörünün enflasyonun üzerinde reel büyümesi yüzde 30 olarak ifade ediliyor.
Fintek sektöründe güven neden yeniden gündeme geldi?
Sektör temsilcilerine göre düzenlemelerin yanında denetimin de güçlenmesi, sorunlu uygulamalara müdahale edilmesi ve kuruluşların daha yakından izlenmesi güvenin yeniden tesis edilmesine katkı sağladı. Güvenin kalıcı olması için kullanıcıların korunması ve şirketlerin mevzuata uyumlu çalışması gerekiyor.
Yeni lisanslı fintek şirketleri sektöre ne kazandırabilir?
Yeni lisanslı oyuncular, pazara farklı ürünler ve iş modelleri getirebilir. Rekabetin artması; küçük işletmelere yönelik ödeme çözümlerinin, tahsilat hizmetlerinin ve diğer finansal teknolojilerin gelişimini hızlandırabilir. Bununla birlikte şirketlerin sürdürülebilir iş modelleri oluşturması ve gerekli düzenleyici koşulları karşılaması önem taşıyor.
Fintek şirketleri küçük işletmelere nasıl katkı sağlıyor?
Fintek çözümleri POS edinme, ödeme kabul etme, tahsilatları takip etme ve finansal işlemleri yönetme gibi süreçleri kolaylaştırabiliyor. Farklı banka ve ödeme sistemlerinin tek noktadan yönetilmesi, küçük işletmelerin operasyonel yükünü azaltmaya yardımcı olabiliyor.
Yapay zekâ fintek sektöründe hangi alanlarda kullanılabilir?
Yapay zekâ; veri analitiği, müşteri hizmetleri, operasyonel süreçler ve finansal kararları destekleyen uygulamalarda kullanılabilir. Ancak finansal alanda sistemlerin güvenilir, denetlenebilir ve mümkün olduğunda karar gerekçelerini açıklayabilir olması gerekiyor.
Finansal kararlarda yapay zekânın açıklanabilir olması neden önemli?
Kredi başvurusu gibi finansal kararların hangi gerekçelerle verildiğinin anlaşılması, kullanıcıların bilgilendirilmesi ve düzenleyici incelemelerin yapılabilmesi açısından önem taşıyor. Kararların kayıt altına alınması ve gerektiğinde geriye dönük incelenebilmesi, denetim süreçlerini destekliyor.
Açık bankacılık ve servis bankacılığı ne işe yarıyor?
Bu modeller, finansal hizmetlerin farklı ürün ve müşteri deneyimlerine entegre edilmesini sağlayabiliyor. Örneğin bir tüketicinin alışveriş sırasında finansman seçeneğine erişmesi, finansal hizmetin ihtiyaç duyulan anda sunulmasına örnek oluşturuyor.
Türk fintek şirketleri yurt dışına nasıl açılabilir?
Şirketler finansal teknoloji çözümlerini farklı ülkelerin ihtiyaçlarına uyarlayarak, yerel ödeme ağlarıyla bağlantı kurarak ve mevzuat gerekliliklerini karşılayarak uluslararası pazarlarda büyüyebilir. Kurumsal yönetim, şeffaflık, döviz bazında gelir yaratma kapasitesi ve ekonomik dalgalanmalara dayanıklılık da yatırımcıların değerlendirdiği önemli unsurlar arasında bulunuyor.
Fintek sektöründe güvenli bulut altyapısı neden önemli?
Finansal kuruluşların müşteri verilerini koruması, hizmetlerini kesintisiz sunması ve sistem faaliyetlerini denetlenebilir biçimde yürütmesi gerekiyor. Güvenli bulut altyapıları, veri yönetimi ve operasyonel süreklilik süreçlerini destekleyebilir. Finansal kuruluşların altyapı tercihleri ise ilgili mevzuat ve güvenlik gereklilikleriyle uyumlu olmalı.
Yapay zekâ kullanımı fintek şirketlerinin maliyetlerini nasıl etkileyebilir?
Yapay zekâ uygulamaları yeni yetenekler sunarken model kullanımı, token tüketimi ve hesaplama gücü ihtiyacı gibi ek maliyetler de oluşturabilir. Şirketlerin bu giderleri ölçmesi ve teknolojinin iş süreçlerine sağladığı faydayla birlikte değerlendirmesi, sürdürülebilir bir iş modeli açısından önem taşıyor.

Merhaba! Ben Sibel Kayra, StartupGazetesi’nin girişimci ruhlu editörüyüm. Sadece kelimelerle değil, aynı zamanda iş fikirleriyle de oynamaktan keyif alıyorum.